

Ambassador Vermogensbeheer beleggingsbeleid
Bij Ambassador beleggen wij volgens de principes van de value investing filosofie. In essentie komt deze filosofie erop neer dat we bedrijven selecteren, waarvan de prijs die we betalen met een flinke korting noteert op de door ons zelf berekende intrinsieke waarde van het betreffende bedrijf. De onderwaardering wordt vastgesteld op basis van gedegen fundamenteel onderzoek. De basis voor deze aanpak is gelegd in de jaren ’20 en ‘30 van de vorige eeuw door Benjamin Graham, een Amerikaanse investeerder en professor aan de Columbia University en heeft later veel bekendheid gekregen dankzij de succesvolle invulling van ondernemer Warren Buffett. Door de jaren heen heeft de value filosofie zich bewezen als een zeer succesvolle lange termijn beleggingsstrategie.
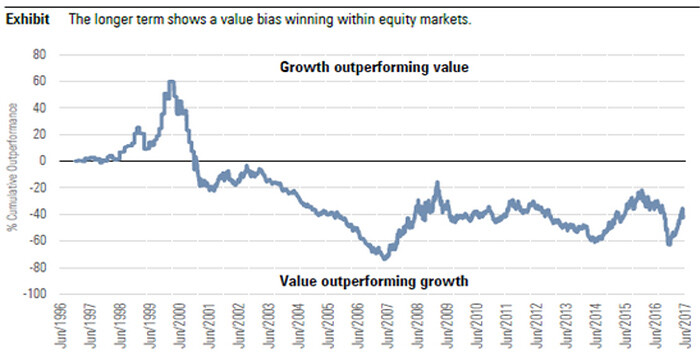
Figuur 1. Value versus groei wat illustreert dat op lange termijn value aandelen significant beter presteren dan groei aandelen [Deutsche Bank,….].
De onderwaardering van een bepaalde belegging kan veel oorzaken hebben. Zonder volledig te zijn valt hierbij te denken aan de gangbare beursfluctuaties, onbekendheid bij beleggers, nauwelijks analisten die het volgen, niet opgenomen zijn in bepaalde indices, enzovoort.
We zoeken naar beleggingen:
- Die ondergewaardeerd zijn ten opzichte van de intrinsieke waarde waarbij er een ruime ‘margin of safety’ aanwezig is: een veiligheidsmarge bij tegenvallers of indien onze intrinsieke waarde te optimistisch blijkt te zijn vastgesteld. Uiteindelijk is de berekening van de intrinsieke waarde geen exacte wetenschap wat het belang van een ruime ‘margin of safety’ onderstreept om de kans op zogeheten ‘value traps’ te vermijden.
- Met een voorkeur voor betrokken aandeelhouders in de vorm van familiaal geleide ondernemingen, activistische aandeelhouders of waarbij het management een significant deel van de aandelen heeft (‘skin in the game’).
- In markten die we kennen en in markten waarbij de rechten van beleggers voldoende gewaarborgd zijn. Dit betekent dat we vooral in (Noordwest) Europa, Noord-Amerika en in delen van Azië zullen beleggen.
- Die een langetermijn historie hebben in het creëren van aandeelhouderswaarde en die bij voorkeur ook consistente dividendbetalers zijn.
- Die aantrekkelijk zijn op basis van fundamentele analyse, waarbij we gebruik maken van selectiecriteria die empirisch succesvol blijken te zijn. Deze selectiecriteria bestaan onder andere uit een lage EV/EBIT(DA), een lage koers/winst verhouding, prijs/boekwaarde ratio’s en hoge dividend- en vrije kasstroomrendementen. Daarnaast beschikken deze bedrijven over een toereikende solvabiliteit en voldoende liquiditeit. Bovendien behoort de nettoschuldgraad (netto schuld / EBITDA) in principe onder de 1,5x te liggen.
- Waarbij duidelijke triggers aanwezig zijn om de bestaande onderwaardering op te heffen. Denk hierbij bijvoorbeeld aan de verkoop van een slecht draaiende divisie, opname in een bepaalde beleggingsindex, nieuw management, komst van een activistisch aandeelhouder of als analisten een bedrijf gaan volgen.
- Die als geheel voldoende spreiding hebben, zowel geografisch als over de verschillende bedrijfstakken.
Let op: Beleggen brengt risico’s met zich mee. Uw inleg kan minder waard worden!
Selectieproces
In ons selectieproces zijn we vooral geïnteresseerd in de operationele en financiële prestaties van bedrijven zelf en naar de mensen en belangen achter deze bedrijven. Dit doen we zowel op basis van kwantitatieve als kwalitatieve analyses. In ons selectieproces spelen macro-economische ontwikkelingen een ondergeschikte rol, hoewel we wel met belangstelling kijken naar rente-ontwikkelingen, valutabewegingen en het monetaire beleid dat door de Centrale Banken gevoerd worden. Belangrijke trends in de maatschappij helpen bij het vinden van geschikte beleggingen. Hierbij moet u denken aan de verdergaande urbanisatie, de zelfrijdende auto, Internet of Things, de groeiende energie-behoefte (zowel fossiele brandstoffen als alternatieve energie) en de groeiende welvaart van grote delen van de bevolking met name in Azië.
Daarentegen zijn er ook diverse zaken die we mijden, of waar we erg voorzichtig mee zijn. Denk hierbij aan sectoren met overcapaciteit zoals momenteel zonnepanelen, staal en de scheepsbouw. Of sectoren die gevoelig zijn voor digitale disruptie zoals de gedrukte media of de retailsector. Ook zijn we kritisch op bedrijven of activiteiten waar het draait om volumes en de laagste prijs aangezien de Chinese concurrentie nagenoeg iedereen uit de markt kan drukken. Tenslotte bekijken we ook of het bedrijf heldere principes heeft omtrent deugdelijk bestuur.
Op basis van persoonlijke wensen en van rendements- en risicoverwachtingen wordt een breed gespreide portefeuille voor u samengesteld, die vervolgens actief wordt beheerd. De portefeuilles bestaan uit een mix van aandelen, obligaties, beursgenoteerd vastgoed, alternatieve beleggingen en (closed-end) beleggingsfondsen. Waar nodig wordt ook gebruik gemaakt van indextrackers om in te kunnen spelen op bepaalde thema’s die met individuele beleggingen niet voorhanden zijn. De portefeuilles worden samengesteld onafhankelijk van de invulling van een bepaalde beleggingsindex hierbij houden wij rekening met uw doelstellingen en risicotolerantie.
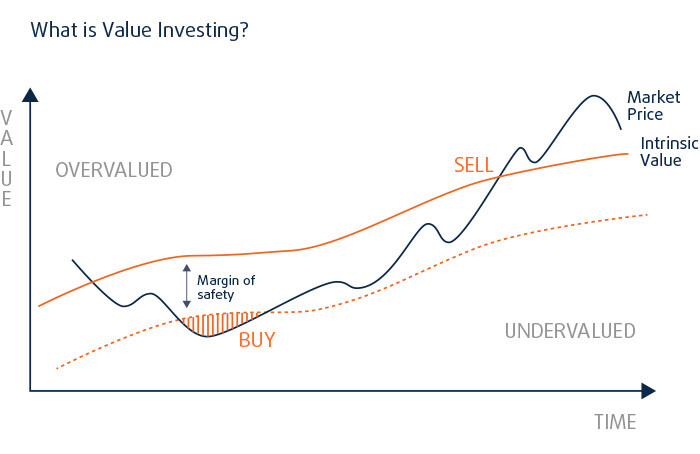
Figuur 2. Simpele illustratie van hoe valuebeleggen en het concept ‘margin of safety’ werkt [‘The intelligent investor’, Benjamin Graham]

"Someone’s sitting in the shade today,
because someone planted a tree a long time ago."

