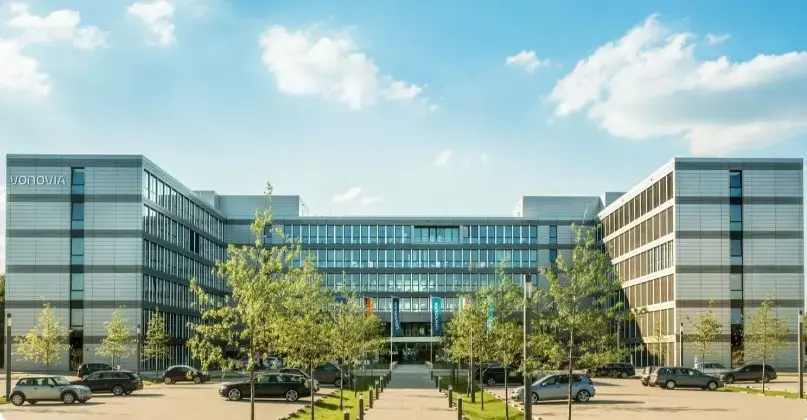
De afgelopen weken stond Vonovia, Europa's grootste woningverhuurder, onder druk door plannen van de nieuwe coalitie in Berlijn om grote woningportefeuilles te onteigenen en in publieke handen te brengen. Voor beleggers klinkt dat als een rampscenario, maar gelukkig vloeit er in een Westerse democratie als Duitsland nog heel veel water door de zee, alvorens zo’n scenario plaatsvindt.
Echter, de huidige beurskoers suggereert dat de markt inmiddels wel uitgaat van een bijzonder somber scenario en wij zien dan ook een aanzienlijke onderwaardering in het aandeel.
Volgens recente berekeningen in de Financial Times zouden circa 120.000 Berlijnse woningen van Vonovia onder de voorstellen kunnen vallen. Bij een gemiddelde waarde van ongeveer €170.000 per woning vertegenwoordigt dit vastgoed een waarde van €20,4 miljard. Tegen de voorgestelde compensatie van ongeveer €100.000 per woning resteert een opbrengst van ongeveer €12 miljard, wat neerkomt op een theoretisch waardeverlies van ongeveer €8,4 miljard.
Dat klinkt aanzienlijk, maar het is belangrijk om dit bedrag in perspectief te plaatsen. De woningen en overige bezittingen van Vonovia vertegenwoordigen volgens de onderneming een nettowaarde van ongeveer €46 per aandeel. Zelfs wanneer we uitgaan van het volledige theoretische waardeverlies van €8,4 miljard, resteert nog altijd een waarde van ongeveer €36 per aandeel. Tegen een beurskoers van circa €15,80 noteert Vonovia daarmee op een zeer forse korting.
Bovendien zijn de plannen nog lang geen werkelijkheid. De voorgestelde onteigening zal waarschijnlijk onderwerp worden van politieke discussies en juridische procedures. Ook economisch is de maatregel omstreden: minder zekerheid over eigendomsrechten kan private investeringen in nieuwe woningen ontmoedigen en daarmee het woningtekort juist in stand houden. Tegelijkertijd werkt de Duitse federale regering aan wetgeving die dergelijke onteigeningen door deelstaten moet voorkomen. Een concreet wetsvoorstel ligt er nog niet, maar politiek is er daarmee een duidelijke tegenbeweging. De uiteindelijke uitkomst is dan ook allerminst zeker.
De forse korting op de vastgoedwaarde betekent niet dat er geen risico's zijn. Vonovia heeft nog relatief veel schuld. Halverwege 2026 bedroeg de schuld ongeveer 46% van de waarde van het vastgoed, terwijl de onderneming zelf uiteindelijk naar een loan-to-value van circa 40% wil.
De huidige hoge rente maakt nieuwe financiering duurder, maar dat effect komt geleidelijk. Vonovia geeft daarom voorrang aan het versterken van de balans: minder investeren, vastgoed verkopen en met de vrijgekomen middelen de schuld verlagen.
Dat vinden wij verstandig. Juist bij de huidige forse korting op de onderliggende waarde is het belangrijk dat Vonovia niet maximale groei nastreeft, maar eerst de balans verder versterkt.
Tegelijkertijd lijkt de markt op dit moment vooral oog te hebben voor deze onzekerheden en veel minder voor de onderliggende waarde van de vastgoedportefeuille. Voor Ambassador Vermogensbeheer ligt daar juist de kans. Zelfs wanneer wij uitgaan van een zeer conservatief scenario, waarbij het volledige theoretische waardeverlies door de mogelijke onteigeningen wordt meegenomen, resteert namelijk een waarde die aanzienlijk boven de huidige beurskoers ligt.
Op basis van het laatst uitgekeerde dividend bedraagt het dividendrendement bij de huidige koers bovendien ongeveer 8%. Hoewel toekomstige uitkeringen vanzelfsprekend afhankelijk blijven van de ontwikkeling van de kasstromen, de balans en het dividendbeleid, biedt Vonovia naar onze mening een aantrekkelijk perspectief voor geduldige langetermijnbeleggers.
Beursgenoteerd vastgoed als Vonovia, biedt daarnaast een mate van liquiditeit (mogelijkheid om in en uit te stappen) waar direct vastgoedbeleggers alleen maar van kunnen dromen.
Conclusie:
De risico’s bij een aandeel als Vonovia SE zijn zichtbaar, maar naar onze mening geldt dat ook voor het opwaartse potentieel. En in de tussentijd ontvangen aandeelhouders vanuit de huurstroom jaarlijks een aantrekkelijk dividend.
Meer informatie
Heeft u een vermogensvraagstuk en/of wilt u een afspraak inplannen? Neemt u dan gerust contact met ons op via info@ambassadorvermogensbeheer.nl of bel ons.
Kantoor Blaricum 035 – 203 10 35
Kantoor Assen 0592 – 301 55 00
Let op: Beleggen brengt risico’s met zich mee. Uw inleg kan minder waard worden. De in deze blog verstrekte informatie is niet bedoeld als professioneel beleggingsadvies en is geen aanbeveling of uitnodiging tot koop of verkoop van enig instrument. De informatie is uitsluitend bedoeld om kennis te maken met de beleggingsvisie van Ambassador. Aan de informatie kunnen geen rechten worden ontleend.
Gerelateerde artikelen
1 / 3
"Someone’s sitting in the shade today, because someone planted a tree a long time ago."
Warren Buffett